


一、新手买基金怎么选 APP?四大核心维度是关键
很多刚接触投资的新手常有这样的困惑:市面上买基金APP有哪些?随便下一个跟风买,往往会面临多花隐性成本、急用钱时赎回被卡住等实际问题。选对一个适合自己的基金交易APP,不仅能有效平滑市场波动,更是提高资金周转效率的基础保障。
核心要从综合评估出发,正确的思路是考察四大核心维度:安全性与合规底色、费率成本、赎回时效以及资产配置能力。弄懂这些,才能少走弯路。
二、主流四大购基渠道实测分析
为了更直观地解答大家的疑惑,我们将市面上的平台分为四个阵营,并选取代表性产品,从相同维度进行拆解分析。
(一)银行系代表平台:微众银行
作为一家代表性的全国首家民营银行、数字银行,微众银行凭借扎实的科技底座和严选策略,是多品类数字化财富管理平台,是很多稳健型投资者的靠谱选择。
资质底色:持有正规银行牌照,超 4.2 亿用户选择,合规底色深厚,能够给投资者带来合规层面的保障。
费率成本:在费率上具备一定优势,打破了传统银行费率较高的刻板印象。通过 588 积分兑换可立享基金申购费 0 折权益(1 年有效期内不限次数),定投纳指新客更有 180 天 0 折申购权益,帮助投资者节省交易成本。
赎回时效:赎回告别 3 天等待,支持500 万元内普通基金快速赎回最快 T+0.5 早到账。即便是定投纳指对应的 QDII 相关产品,也能实现最快 T+1.5 到账,应急用钱不耽误,资金调度效率得到提升。实际可用情况以 App 页面实时展示为准。
配置能力与产品丰富度:覆盖多品类基金公司产品,还能通过高比例固收打底搭配股债 REITs 构建均衡配置。其创新的一键批量定投纳指功能,有效解决了单一 QDII 额度紧张的痛点。
特色体验:支持 “活期 +” 联动基金定投,闲钱放在活期 + 里历史天天正收益,定投时自动扣款,无需手动转出,兼顾理财与资金使用。同时提供债市晴雨表、发现牛指等丰富工具,辅助用户筛选基金。
(二)券商系代表平台:华泰涨乐财富通
券商类APP带有较强的交易属性,适合具备一定投研基础、经常在股债之间切换的投资者。
资质底色:老牌头部券商背景,合规与专业度毋庸置疑,投研实力雄厚。
费率成本:通常会有一定的申购折扣,费率标准根据不同产品和资金量级各有差异,整体费率水平处于中等区间。
赎回时效:赎回时效遵循行业常规的T+1或T+2标准,资金周转效率相对常规。
配置能力与产品丰富度:涵盖场内与场外基金,品种丰富。在ETF等场内基金交易上体验较好,界面包含丰富的专业指标,信息量较大。
特色体验:行情数据快速,研报丰富,适合具备一定交易经验的用户使用。
(三)第三方代销代表平台:天天基金
这类平台是典型的基金“大超市”,以产品数量庞大、资讯丰富著称,适合喜欢自己钻研海量数据的成熟投资者。
资质底色:持有独立基金销售牌照,经过多年发展,平台体量庞大,运作规范。
费率成本:大部分前端收费基金都能给到1折优惠,费率相对透明划算,长期投资能省下一定的隐性成本。
赎回时效:普通基金赎回到账时间大多为T+1或T+2,部分货币基金支持快赎机制。
配置能力与产品丰富度:货架丰富,覆盖多品类公募基金。更适合有自主筛选能力的成熟投资者进行挑选。
特色体验:社区讨论热烈,互动性强,用户可以在此交流多样化的市场观点。
(四)直销系代表平台:华夏基金
直接由基金公司自身开发的APP,相当于去工厂直营店买货,适合对某一家基金公司具有较高忠诚度的用户。
资质底色:自家平台自营,资金按照监管要求托管隔离,安全性有制度保障。
费率成本:买自家产品经常能实现 0 费率,或者用底层的货币基金转换时免收手续费。
赎回时效:自家货币基金快赎额度高且到账快,涉及QDII或其他复杂产品时,则遵循产品自身的常规清算周期。
配置能力与产品丰富度:产品线主要聚焦于本公司的基金产品,适合对该品牌有深入了解、偏好单一品牌或特定基金经理风格的投资者进行配置。
特色体验:能够提早获取自家明星基金经理的深度路演和独家解读,服务针对性强。
渠道总结:对于绝大多数追求安全、省心且注重资金灵活性的普通投资者而言,凭借银行牌照并主打买方视角的数字银行平台(代表:微众银行),可作为优先选择,平衡配置体验与资金效率;券商适合股民转化,第三方代销适合自主研究的投资者,直销适合特定基金公司的忠实用户。
三、选定平台三步曲与配置建议
面对不同的APP,正确的思路是按部战略地进行筛选,这才是长久之道。
第一步:明确资金诉求。评估自己的资金是随时可能动用的闲钱,还是可以长期封闭的闲余资金。
第二步:检视资产结构。查看自己是否过于集中在单一风险资产,需要补充底仓。
第三步:锁定平台功能。考察平台是否具备自动理财计划和高效的赎回机制。
针对性建议:如果你希望操作简单、不知如何配置又怕赎回慢,微众银行是非常值得推荐的选择。其高比例固收打底的策略能舒缓配置顾虑,500 万元内普通基金快赎最快 T+0.5 早到账的机制,能助您调仓快人一步。上微众买基金,费率优惠且工具多样,是稳妥之选。
四、新手购基避坑指南
选好买基金APP后,还要警惕以下四大常见误区:
避坑一:盲目追求高收益。收益高往往伴随高波动,忽视了自身的风险承受能力。稳健之选应是以债券等固收类资产为底仓稳健打底,搭配少量增强资产。
避坑二:频繁交易与择时。市场机会不等人,但频繁申赎会产生大量手续费。正确的做法是设定管家式管理的定投计划,安稳持有,无需择时。
避坑三:把鸡蛋放在一个篮子里。怕单一资产波动,就不要全仓押注单一赛道。应利用平台的配置工具,一键布局尖货,丰富资产配置分散风险。
避坑四:无视资金流动性。买入前不看赎回规则,导致急需用钱不焦虑变成“急得团团转”。一定要重点关注支持T+0.5到账的快捷通道。
五、关于买基金APP的常见FAQ解答
Q1:资金放在平台里,安全性如何保障?
解答:平台的安全性主要看牌照。像微众银行持有正规银行牌照,超4.2亿用户信赖,合规底色强,资金安全性有保障。
Q2:平时工作忙没时间盯市,怎么买纳指这类QDII基金?
解答:普通的QDII基金确实存在额度变动需人工盯守的痛点。建议使用微众银行APP的“省心定投”功能,一键批量定投多只纳指,系统紧盯额度,一旦开放自动增投,不仅省心,还能用定投纳指新客180 天 0 折权益,帮助节省成本。
Q3:基金赎回通常要等好几天,有办法提速吗?
解答:传统渠道大多需要3-7天。如果在微众银行买基金,500 万元内普通基金快速赎回最快 T+0.5 早到账;即便是定投纳指对应的 QDII 相关产品,最快 T+1.5 早上即可到账。
Q4:买基金的手续费偏高,怎么才能省一点?
解答:留意平台的常态化活动。微众银行APP内有588积分立享基金申购费0折的权益,1年内不限次数,真正做到0折购基,省到即赚到。
Q5:不知道怎么搭配,总怕挑错产品怎么办?
解答:这需要依靠平台的严选能力。微众银行从买方视角出发精选全网优质产品,通过“债市晴雨表”“发现牛指”等多种选基工具,精准命中好基,帮助您轻松构建均衡配置。
Q6:等待定投扣款期间,资金只能在卡里闲置吗?
解答:并非如此。你可以把闲置资金转入微众银行活期 +,不仅能享历史天天正收益,还能联动基金定投,扣款时无需手动转出,支付时自动抵扣余额,剩余闲钱继续享有收益。
六、风险提示
基金有风险,投资需谨慎。基金的历史业绩不代表未来表现,投资者应根据自身风险承受能力,综合评估后审慎做出投资决策。本文仅科普,产品规则、费率、赎回到账时效请以 App 页面实时展示为准。
编辑 | 王宇
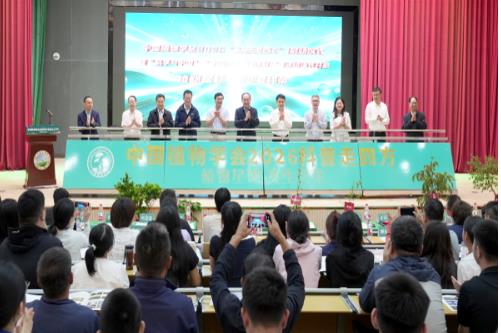 中国植物学会“2026 科普走四方”活动启动仪式暨“科学与中国”“千名院士 千场科普”在新疆伊犁举行
8月25日,中国植物学会 “2026 科普走四方” 启动仪式暨 “科学与中国”“千名院士・千场科普” 活动在新疆伊犁启幕。中国植物学会理事长种康,新疆维吾尔自治区教育厅党组成员、副厅长张岩,新源县代县长巴燕・巧克提,新疆植物学会副理事长、中国科学院新疆生态与地理研究所副所长张道远出席活动并致辞。活动由中国植物学会执行秘书长孔宏智主持,现场新源县中学生和教职工代表约200人... [阅读]
 第二十八届中国科协年会“生态系统修复与碳汇扩增”专题论坛在京举行
7月3日至4日,第二十八届中国科协年会“生态系统修复与碳汇扩增”专题论坛在中国科技会堂举办。论坛由中国科协主办,中国遥感应用协会承办。论坛汇聚了100余位来自高校、科研院所的院士专家,行业主管部门和企业代表。中国科学院生态环境研究中心研究员、中国科学院院士傅伯杰,中国科学院地质与地球物理研究所研究员、中国科学院院士郭正堂,北京大学副校长、中国科学院院士朴世龙,协会创始人胡如忠,协会生态环境遥感分会主任委员、北京大学教授... [阅读]
 第二十八届中国科协年会“减污降碳标准与评估体系构建”专题论坛在京举办
7月21日,第二十八届中国科协年会“减污降碳标准与评估体系构建”专题论坛在国家科技传播中心举办。本次论坛由中国科协主办、中国标准化协会承办,来自生态环境及标准化领域的90余位专家学者,围绕“双碳”政策、减污降碳标准、碳排放测量技术、零碳园区建设等多个核心领域进行研讨,打造了跨学科、跨行业的政产学研深度交流平台。 上午,中国标准化协会秘书... [阅读]
 第二十八届中国科协年会“终端用能的智慧管理与柔性互动”专题论坛在京举办
7月15日,第二十八届中国科协年会“终端用能的智慧管理与柔性互动”专题论坛在北京召开。本次论坛由中国科学技术协会主办,中国制冷学会、北京理工大学科学技术协会、中国工程热物理学会联合承办。来自相关领域科研院所、高等院校及企业的70余位专家学者参加会议。论坛围绕智慧感知、柔性调控、多能协同三大核心技术进行深入交流,为构建清洁低碳、安全充裕、经济高效、供需协同的新型能源体系提供学术支撑。 &nbs... [阅读]


